CVV là gì? Tầm quan trọng và cách bảo mật mã CVV trên thẻ tín dụng
 admin
24/03/2026
10 phút đọc
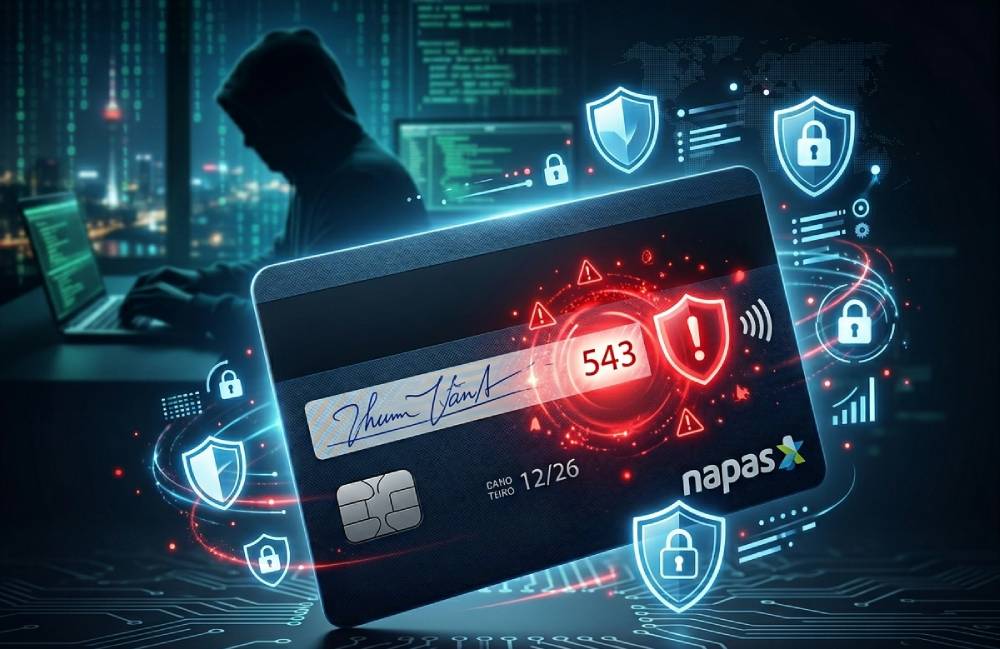
Nếu bạn đang sở hữu một chiếc thẻ Visa, Mastercard hay JCB, chắc hẳn bạn đã từng thấy 3 chữ số nằm ở mặt sau của thẻ. Khi mua hàng online trên Shopee, đặt phòng Agoda hay thanh toán Netflix, hệ thống luôn yêu cầu bạn nhập cụm số này. Đó chính là CVV.
Nhiều người coi nhẹ 3 chữ số này, nhưng trong giới tài chính, chúng mình gọi đây là “chìa khóa cuối cùng” để mở hòm tiền của bạn. Hôm nay, hãy cùng mình tìm hiểu CVV là gì và tại sao việc để lộ nó lại nguy hiểm hơn cả việc mất ví nhé!
Khái Niệm: CVV Là Gì? Phân Biệt CVV Và CVC
CVV là viết tắt của cụm từ Card Verification Value (Giá trị xác minh thẻ). Đây là mã định danh dùng để xác minh thẻ thanh toán quốc tế, bao gồm cả thẻ tín dụng (Credit Card) và thẻ ghi nợ (Debit Card).
Thực tế, bạn sẽ gặp 2 khái niệm tương tự nhau tùy vào loại thẻ bạn dùng:
- CVV: Dùng cho thẻ hệ Visa.
- CVC (Card Verification Code): Dùng cho thẻ hệ Mastercard.
- CID (Card Identification Number): Dùng cho thẻ American Express (thường có 4 chữ số ở mặt trước).
Về bản chất: Cả CVV và CVC đều có chức năng như nhau, là lớp bảo mật dùng để kiểm tra xem chiếc thẻ đang được sử dụng trong giao dịch online có phải là thẻ thật và đang nằm trong tay chủ sở hữu hay không.
Ví Dụ Minh Họa Thực Tế Tại Việt Nam
Hãy tưởng tượng một tình huống thanh toán online rất phổ biến hiện nay:
Bối cảnh: Bạn đang đặt một đơn hàng trị giá 2.000.000 VNĐ trên một trang thương mại điện tử. Đến bước thanh toán bằng thẻ Visa, hệ thống yêu cầu bạn nhập:
- Số thẻ (16 chữ số mặt trước).
- Họ tên chủ thẻ.
- Ngày hết hạn.
- Mã CVV (3 chữ số mặt sau).
Cơ chế hoạt động: Khác với việc rút tiền tại cây ATM cần nhập mã PIN, các giao dịch online không cần mã PIN. Hệ thống chỉ dựa vào mã CVV để xác nhận quyền thanh toán. Nếu bạn nhập đúng 3 chữ số này, ngân hàng sẽ coi như bạn là chủ thẻ hợp pháp và thực hiện trừ tiền ngay lập tức.
Tại Sao Mã CVV Lại Quan Trọng Với Người Dùng Thẻ?
Tại TintinCash, mình luôn nhắc nhở độc giả rằng mã CVV chính là “gót chân Achilles” của thẻ tín dụng vì những lý do sau:
Không cần mã PIN vẫn mất tiền
Đây là điểm khác biệt lớn nhất giữa thẻ nội địa (ATM) và thẻ quốc tế. Với thẻ quốc tế, kẻ gian chỉ cần nhìn thấy mặt trước và 3 số mặt sau của thẻ là có thể tiêu sạch hạn mức của bạn mà không cần cầm thẻ vật lý trong tay.
Rủi ro từ các trang web giả mạo (Phishing)
Kẻ gian thường tạo ra các trang web có giao diện giống hệt ngân hàng hoặc trang mua sắm uy tín để lừa bạn nhập thông tin thẻ, bao gồm cả CVV. Một khi có được mã này, chúng có thể thực hiện hàng loạt giao dịch ẩn danh trên toàn thế giới.
Các Trường Hợp Thường Gặp & Lời Khuyên Bảo Mật
Trong quá trình làm việc, mình đã chứng kiến nhiều trường hợp mất tiền “oan” chỉ vì sơ suất với mã CVV.
Trường hợp 1: Mất thẻ vật lý
Khi bạn rơi ví, người nhặt được thẻ có thể chụp lại hai mặt thẻ. Ngay cả khi bạn đã khóa thẻ sau đó 30 phút, kẻ gian có thể đã kịp thực hiện vài giao dịch mua thẻ cào hoặc thanh toán dịch vụ số online.
Trường hợp 2: Bị nhân viên quầy thanh toán chụp lén
Khi bạn đưa thẻ cho nhân viên tại nhà hàng hoặc cây xăng để cà thẻ, nếu nhân viên có ý đồ xấu, họ có thể dùng điện thoại chụp lại hai mặt thẻ của bạn chỉ trong vài giây.
Mẹo bảo mật từ chuyên gia TintinCash:
- Xóa hoặc dán kín mã CVV: Ngay khi nhận thẻ từ ngân hàng, bạn nên ghi nhớ 3 số CVV vào điện thoại (dưới dạng mật mã) hoặc sổ tay, sau đó dùng tem vỡ hoặc băng keo đen dán kín 3 chữ số này ở mặt sau thẻ. Thậm chí, nhiều người còn chọn cách dùng vật sắc nhọn cạo nhẹ để mã này mờ đi hoàn toàn.
- Đăng ký SMS OTP: Luôn yêu cầu ngân hàng kích hoạt dịch vụ xác thực 3D-Secure (OTP gửi về điện thoại). Khi đó, dù kẻ gian có mã CVV, họ vẫn cần mã OTP gửi về máy bạn mới hoàn tất được giao dịch.
- Chỉ thanh toán tại trang web uy tín: Luôn kiểm tra biểu tượng ổ khóa (https://) trên thanh địa chỉ trước khi nhập thông tin thẻ.
Câu Hỏi Thường Gặp (FAQ) Về CVV
Lỡ bị lộ mã CVV tôi phải làm gì ngay lập tức?
Trả lời: Bạn cần mở ngay ứng dụng ngân hàng (Mobile Banking) để thực hiện chức năng “Khóa thẻ tạm thời”. Sau đó, gọi điện lên tổng đài CSKH của ngân hàng để thông báo lộ thông tin và yêu cầu hủy thẻ cũ, phát hành lại thẻ mới.
Mã CVV và mã PIN có phải là một không?
Trả lời: KHÔNG. Mã PIN (6 chữ số) dùng để rút tiền tại cây ATM hoặc quẹt máy POS tại cửa hàng. Mã CVV (3 chữ số) chỉ dùng cho các giao dịch trực tuyến (online). Bạn không bao giờ được cung cấp mã PIN khi mua hàng online.
Tại sao một số trang web (như Amazon, Facebook) không yêu cầu nhập CVV?
Trả lời: Một số đơn vị chấp nhận thẻ lớn có cơ chế bảo mật riêng và được ngân hàng tin tưởng. Họ có thể lưu trữ thông tin thẻ (Tokenization) từ lần nhập đầu tiên để những lần sau bạn thanh toán nhanh hơn mà không cần nhập lại CVV. Đây là lý do bạn nên quản lý danh sách các ứng dụng đã liên kết thẻ rất cẩn thận.
CVV2 là gì?
Trả lời: Thực chất CVV2 là phiên bản nâng cấp của CVV, được tạo ra bằng quy trình mã hóa bảo mật hơn. Về phía người dùng, nó vẫn là 3 chữ số in ở mặt sau thẻ.
Tôi có nên cho người thân mượn thẻ để thanh toán online không?
Trả lời: Lời khuyên của mình là KHÔNG. Việc chia sẻ thông tin thẻ, bao gồm cả số thẻ và CVV, làm tăng nguy cơ lộ thông tin ngoài ý muốn. Nếu cần, hãy tự mình nhập thông tin thanh toán giúp họ thay vì đưa thẻ.
Lời Kết
Mã CVV là một công cụ tiện ích giúp việc mua sắm toàn cầu trở nên dễ dàng hơn, nhưng nó cũng là miếng mồi ngon cho tội phạm công nghệ cao. Hy vọng qua bài viết này, bạn đã hiểu rõ CVV là gì và biết cách “tự vệ” cho tài khoản của mình.
Đừng quên ghé thăm TintinCash thường xuyên để cập nhật những mẹo bảo mật tài chính mới nhất. Hãy là một người dùng thẻ thông thái và luôn giữ cho mã CVV của mình là một bí mật tuyệt đối!
Bạn cần vay tiền nhanh?
So sánh lãi suất từ nhiều đối tác. Đăng ký miễn phí, kết quả trong 3 phút.
Đăng ký vay ngay →