Điểm tín dụng CIC là gì? Ảnh hưởng thế nào đến khoản vay của bạn?
 admin
24/03/2026
15 phút đọc
Đã bao giờ bạn thắc mắc tại sao cùng một mức lương 15 triệu/tháng, cùng nộp hồ sơ vay mua nhà tại một ngân hàng, nhưng người đồng nghiệp của bạn lại được giải ngân “nhanh như chớp” với lãi suất ưu đãi, trong khi hồ sơ của bạn lại bị ngâm cả tháng trời rồi cuối cùng nhận thông báo từ chối?
Bí mật đằng sau quyết định đó của ngân hàng không nằm ở việc ai mặc vest đẹp hơn khi đi phỏng vấn vay vốn, mà nằm ở một “bản sơ yếu lý lịch tài chính” vô hình mang tên: Điểm tín dụng CIC.
Hôm nay, với tư cách là người đã xem qua hàng ngàn bộ hồ sơ tín dụng, mình sẽ giúp bạn “giải phẫu” khái niệm điểm tín dụng CIC là gì, tại sao nó lại là “tấm vé thông hành” sinh tử khi làm việc với ngân hàng, và cách để bạn nuôi dưỡng nó một cách khỏe mạnh nhất.
Khái Niệm: Điểm Tín Dụng CIC Là Gì? Hiểu Đơn Giản Cho Người Mới
Trước hết, chúng ta cần bóc tách từ viết tắt CIC. CIC đứng cho cụm từ Credit Information Center – tức là Trung tâm Thông tin Tín dụng Quốc gia Việt Nam, một tổ chức trực thuộc Ngân hàng Nhà nước.
Bạn có thể tưởng tượng CIC giống như một người “thủ thư” ghi chép lại toàn bộ sổ đầu bài tài chính của mọi công dân Việt Nam. Bất cứ khi nào bạn vay tiền, mở thẻ tín dụng, hay mua trả góp ở ngân hàng hoặc công ty tài chính (như FE Credit, Home Credit), mọi thông tin về số tiền vay, lịch sử trả nợ (trả đúng hạn hay trễ hạn) đều được “báo cáo” về cái kho dữ liệu khổng lồ này.
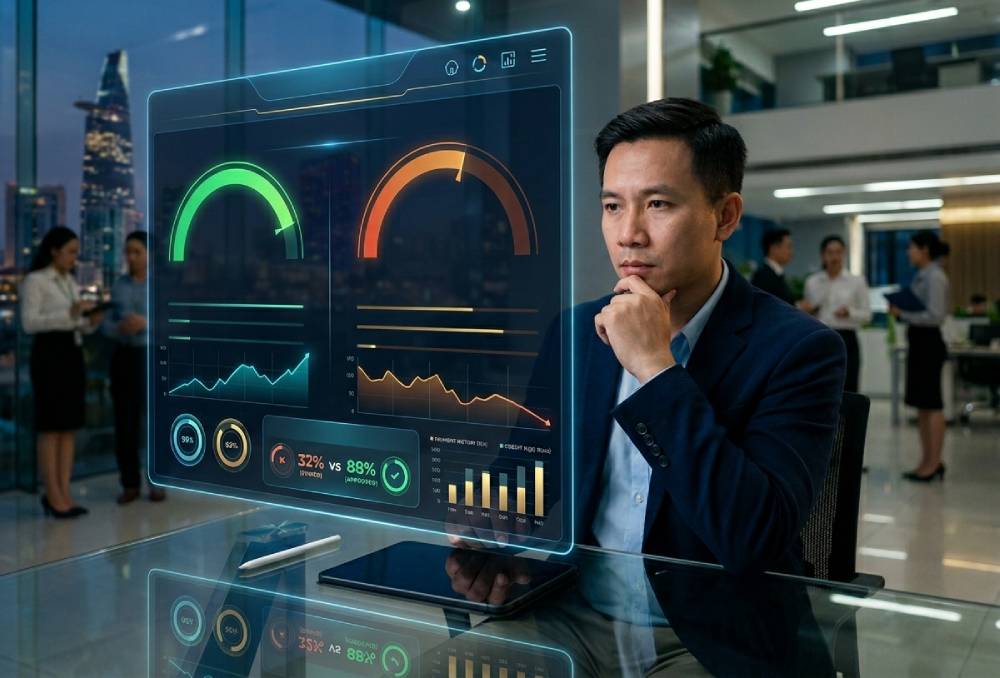
Vậy, Điểm tín dụng CIC là gì? Từ những dữ liệu ghi chép được, hệ thống CIC sẽ chấm cho bạn một con điểm (thường dao động từ 200 đến 850 điểm hoặc phân theo hạng từ Xấu đến Rất Tốt).
- Điểm càng CAO: Bạn là “học sinh ngoan”, uy tín, luôn trả nợ đúng hạn.
- Điểm càng THẤP: Bạn là “học sinh cá biệt”, hay quên trả nợ, có nguy cơ quỵt tiền.
Tóm lại: Điểm tín dụng CIC chính là thước đo độ uy tín tài chính của bạn trong mắt các tổ chức tín dụng. Nó trả lời cho câu hỏi duy nhất mà ngân hàng quan tâm: “Người này có đáng tin để cho mượn tiền hay không?”
Ví Dụ Minh Họa Thực Tế Tại Việt Nam
Để bạn dễ hình dung, hãy cùng xem xét câu chuyện của hai nhân vật sau:
Bối cảnh: Hai anh bạn tên Tín và anh Dụng cùng 28 tuổi, đều có mức lương 20 triệu VNĐ/tháng và muốn vay 500 triệu để mua chung cư.
- Câu chuyện của anh Tín (Điểm CIC Cao): Anh Tín đang dùng 1 thẻ tín dụng hạn mức 30 triệu. Cứ đến ngày sao kê hàng tháng, anh đều thanh toán đầy đủ 100% dư nợ. Cách đây 2 năm, anh có vay mua trả góp 1 chiếc xe máy và tháng nào cũng đóng tiền đúng ngày. -> Hệ thống CIC đánh giá: Điểm của Tín rất cao. Ngân hàng lập tức duyệt khoản vay 500 triệu cho anh với lãi suất cực kỳ ưu đãi 7.5%/năm.
- Câu chuyện của anh Dụng (Điểm CIC Thấp): Anh Dụng thì có thói quen tiêu xài “thoáng” hơn. Anh từng vay tiêu dùng 20 triệu qua app nhưng do đổi việc nên có 2 tháng anh đóng tiền trễ 15 ngày. Thêm vào đó, thẻ tín dụng của anh Dụng thường xuyên bị trả chậm vì… quên. -> Hệ thống CIC đánh giá: Dụng có lịch sử trả nợ kém, điểm tín dụng rơi vào hạng rủi ro cao (phát sinh nợ chú ý). Dù lương anh cao, ngân hàng vẫn từ chối cho vay 500 triệu, hoặc ép anh phải chịu mức lãi suất phạt lên tới 12%/năm vì sợ rủi ro mất vốn.
Bạn thấy đấy, điểm tín dụng đã quyết định hoàn toàn số phận tài chính của hai người!
Tại Sao Điểm Tín Dụng Lại “Sống Còn” Với Người Vay Vốn & Dùng Thẻ?
Là một chuyên gia tại TintinCash, mình luôn nhấn mạnh với khách hàng rằng: Điểm CIC không chỉ là những con số vô tri, nó chính là tiền bạc của bạn. Dưới đây là 3 lý do sống còn:
- Quyết định “Sinh – Tử” của hồ sơ vay (Phê duyệt/Từ chối): Ngân hàng không biết bạn là ai, không biết bạn sống tốt bụng thế nào. Họ chỉ nhìn vào CIC. Nếu CIC của bạn xuất hiện nợ xấu (từ nhóm 3 trở lên), 99% các ngân hàng và tổ chức tài chính sẽ tự động “đánh rớt” hồ sơ vay của bạn ngay vòng gửi xe mà không cần xem bảng lương.
- Định mức hạn mức thẻ tín dụng và khoản vay: Một người có điểm tín dụng xuất sắc có thể dễ dàng được cấp thẻ tín dụng hạn mức 100 – 200 triệu VNĐ chỉ qua vài thao tác online. Ngược lại, điểm tín dụng lẹt đẹt thì bạn xin mở thẻ 10 triệu cũng vô cùng chật vật.
- Chi phối lãi suất bạn phải chịu: Trong tài chính có quy luật: Rủi ro càng cao, lợi nhuận kỳ vọng càng lớn. Nếu điểm CIC của bạn thấp (nhưng vẫn đủ điều kiện vay), ngân hàng sẽ xếp bạn vào nhóm khách hàng rủi ro. Bù lại, họ sẽ áp dụng mức lãi suất cao hơn để bù đắp rủi ro đó. Hiểu đơn giản, bạn phải trả nhiều tiền lãi hơn người khác cho cùng một số tiền vay.
Ứng Dụng Thực Tế: Lợi – Hại Khi Không Hiểu Rõ Về CIC
Rất nhiều người trẻ hiện nay vướng phải những cái “bẫy” tài chính chỉ vì thiếu hiểu biết về CIC.
Tác hại của việc “mù mờ” về điểm tín dụng:
- Trở thành nạn nhân của Nợ Xấu vì những khoản tiền “lãng xẹt”: Có người chỉ vì quên thanh toán phí thường niên thẻ tín dụng 200.000 VNĐ mà bị đẩy lên nợ xấu nhóm 3. Đến khi cần vay vài tỷ mua nhà hay vay vốn làm ăn thì bị ngân hàng chối từ một cách cay đắng.
- Liên lụy đến người thân: Tại một số ngân hàng, nếu bạn bị nợ xấu, vợ/chồng hoặc người chung sổ hộ khẩu với bạn cũng sẽ bị hạn chế quyền lợi vay vốn.
- Bị các “dịch vụ xóa nợ xấu” lừa đảo: Vì quá lo lắng khi có điểm tín dụng thấp, nhiều người tin vào các dịch vụ quảng cáo “xóa nợ xấu CIC trong 24h” trên mạng và bị lừa mất hàng chục triệu đồng. Khẳng định với bạn: Không ai có quyền can thiệp hay xóa dữ liệu trên hệ thống của Ngân hàng Nhà nước ngoài việc bạn tự trả hết nợ và chờ thời gian thử thách.
Lợi ích khi bạn là “Master” quản lý điểm CIC:
- Hưởng đặc quyền khách hàng VIP, vay tín chấp (không cần thế chấp tài sản) dễ dàng.
- Trở thành người nắm quyền chủ động, có thể tự do thương lượng lãi suất tốt nhất với các ngân hàng.
Câu Hỏi Thường Gặp (FAQ) Về Điểm Tín Dụng CIC
Đây là những thắc mắc kinh điển mà đội ngũ TintinCash nhận được mỗi ngày từ độc giả.
Điểm tín dụng CIC ảnh hưởng gì đến hồ sơ vay của tôi?
Trả lời: Điểm CIC là tiêu chí lọc đầu tiên. Nó quyết định trực tiếp việc hồ sơ của bạn có được đi tiếp vào vòng thẩm định hay không, quyết định số tiền tối đa bạn được vay và mức lãi suất bạn phải trả. Điểm càng cao, hồ sơ duyệt càng nhanh và rẻ. Điểm thấp, hồ sơ bị từ chối hoặc lãi suất cực cao.
Làm sao cải thiện tình trạng điểm tín dụng thấp?
Trả lời: Để cải thiện, bạn cần làm 3 việc:
- Thanh toán ngay lập tức tất cả các khoản nợ đang bị quá hạn.
- Trong ít nhất 6-12 tháng tiếp theo, tuyệt đối không để trễ hạn bất kỳ khoản vay/thẻ tín dụng nào, dù chỉ 1 ngày.
- Không nộp hồ sơ xin mở thẻ/vay vốn “vô tội vạ” ở quá nhiều tổ chức tín dụng cùng một lúc (hành động này bị CIC đánh dấu là “đang khát vốn”, gây trừ điểm).
Nợ xấu nhóm 2 là gì? Có vay ngân hàng được nữa không?
Trả lời: Nợ nhóm 2 (Nợ chú ý) là các khoản nợ bị trả chậm từ 10 đến 90 ngày. Nếu bạn rơi vào nợ nhóm 2, phần lớn các ngân hàng quốc doanh (Big 4) sẽ từ chối cho bạn vay. Tuy nhiên, một số công ty tài chính hoặc ngân hàng cổ phần vẫn có thể châm chước duyệt hồ sơ nếu bạn đã thanh toán dứt điểm khoản nợ đó và có lý do chính đáng.
Trả chậm thẻ tín dụng 1-2 ngày có bị rơi vào nợ xấu không?
Trả lời: Trả chậm dưới 10 ngày thì bạn vẫn nằm ở Nợ nhóm 1 (Nợ đủ tiêu chuẩn) và chưa bị coi là nợ xấu. Tuy nhiên, bạn sẽ bị ngân hàng phạt phí trả chậm và tính lãi suất cực cao cho kỳ sao kê đó. Dù chưa thành nợ xấu, thói quen này vẫn sẽ làm điểm tín dụng CIC của bạn bị sụt giảm nếu lặp lại thường xuyên.
Tôi chưa từng vay ngân hàng hay dùng thẻ tín dụng bao giờ, vậy điểm CIC của tôi chắc chắn là Rất Tốt (điểm tối đa)?
Trả lời: Rất tiếc, đây là lầm tưởng lớn nhất! Nếu bạn chưa từng vay mượn, bạn được gọi là khách hàng “trắng thông tin tín dụng”. Ngân hàng sẽ không có bất kỳ cơ sở dữ liệu nào để đánh giá uy tín của bạn. Điểm của bạn không hề cao, mà chỉ nằm ở mức “chưa xác định”. Đôi khi, người “trắng CIC” còn khó vay vốn hơn người đang có khoản vay và trả nợ đều đặn.
Làm sao để kiểm tra điểm tín dụng CIC của bản thân?
Trả lời: Bạn có thể tự tra cứu thông tin của mình miễn phí bằng cách tải ứng dụng iCIC (app chính thức của Trung tâm Thông tin Tín dụng Quốc gia) trên điện thoại, đăng ký tài khoản bằng CMND/CCCD và làm theo hướng dẫn. Mỗi năm bạn được tra cứu miễn phí 1 lần.
Lời Kết
Điểm tín dụng CIC giống như một tấm gương phản chiếu sức khỏe tài chính và nhân cách “tiền bạc” của bạn. Chỉ cần một phút lơ là, bạn có thể mất đi những cơ hội tài chính lớn lao trong tương lai.
Tại TintinCash, chúng mình luôn mong muốn bạn hãy bắt đầu trân trọng từng khoản nợ nhỏ, luôn ghi nhớ lịch thanh toán thẻ tín dụng và đừng bao giờ để “nước đến chân mới nhảy”. Quản lý tín dụng tốt chính là bước đệm đầu tiên để bạn chạm tay tới tự do tài chính.
Nếu bạn đang băn khoăn về hồ sơ vay vốn của mình đang ở tình trạng nào hoặc cần tư vấn mở thẻ tín dụng phù hợp nhất, hãy tiếp tục khám phá các bài viết chuyên sâu khác từ chuyên gia “Là Gì?” trên website TintinCash.com nhé. Chúc bạn luôn giữ được điểm CIC “xanh mướt”!
Bạn cần vay tiền nhanh?
So sánh lãi suất từ nhiều đối tác. Đăng ký miễn phí, kết quả trong 3 phút.
Đăng ký vay ngay →